dimarts, 28 de febrer del 2012

Escola en Català


Benvolguts/des amics i amigues
El proper 7 de març , el Ple de la Sala Contenciosa Administrativa del Tribunal de Justícia de Catalunya deliberarà, votarà i fallarà respecte l'execució de les sentències del Tribunal Suprem que exigeixen a la Generalitat que el castellà sigui llengua vehicular de l'ensenyament de Catalunya http://www.cronica.cat/noticia/Lescola_en_catala_pendent_del_7_de_marc .
Després de concentrar-nos milers de persones davant del TSJC el passat 12 de febrer en senyal de protesta, ara ha arribat el moment de fer arribar als magistrats del TSJC la importància i el suport que té el model d'immersió lingüística per a la cohesió del nostre país Per això hem organitzat una campanya d'enviament de cartes als 23 magistrats del TSJC per demanar-los que no executin les sentències del Tribunal Suprem que posarien fi al nostre model d'escola en català.
T'animem doncs a enviar una carta electrònica als 23 jutges del TSJC, clicant aquest enllaç, i que facis córrer aquesta campanya entre els teus amics, familiars, el teu centre docent, escola, col·legi, institut, facultat... Només si els 23 jutges del TSJC copsen el suport social que té la immersió lingüística en català al nostre país podrem evitar una més que possible sentència adversa.
A més, Escola en Català continua recollint signatures exercint el dret de petició al Parlament de Catalunya per a que els parlamentaris aprovin la proposició de llei "Defensem l'Escola en Català" que preténblindar el català com a única llengua vehicular de l'ensenyament a Catalunya, fem una crida a presentar mocions als consistoris perquè el català sigui l'única llengua vehicular, i desenvoluparem tot un seguit d'accions de resposta a les sentències per mobilitzar el poble de Catalunya exigint al Govern que no les acati.
Ara més que mai, defensem l'Escola en Català!
Per saber què pots fer per l'Escola en Català visita www.escolaencatala.cat
Si vols col·laborar amb la campanya pots enviar un correu a info@escolaencatala.cat
Si tens algun dubte pots trucar al telèfon 681 243 025
Moltes gràcies pel vostre suport.

dilluns, 13 de febrer del 2012

Apple o el reinado de la tecnología


Creo que es una compañía en muy buena situación: está sentada encima de una enorme pila de cash, tiene la estructura de márgenes más saneada y rentable de toda la industria, está dirigida por una generación de directivos que crecieron profesionalmente a la sombra de Steve Jobs y que honran su memoria como quien va a misa los domingos, y cada producto que saca al mercado provoca un tsunami en la opinión pública y en las cuotas de mercado. Un solo producto, el iPhone 4S, puede generar una alteración de varios puntos porcentuales en el mercado de “smartphones” en cuestión de pocas semanas: no creo que haya prácticamente ninguna otra empresa en el mercado de la electrónica de consumo capaz a día de hoy de hacer algo así.
Enrique Dans experto en internet y nuevas tecnologías

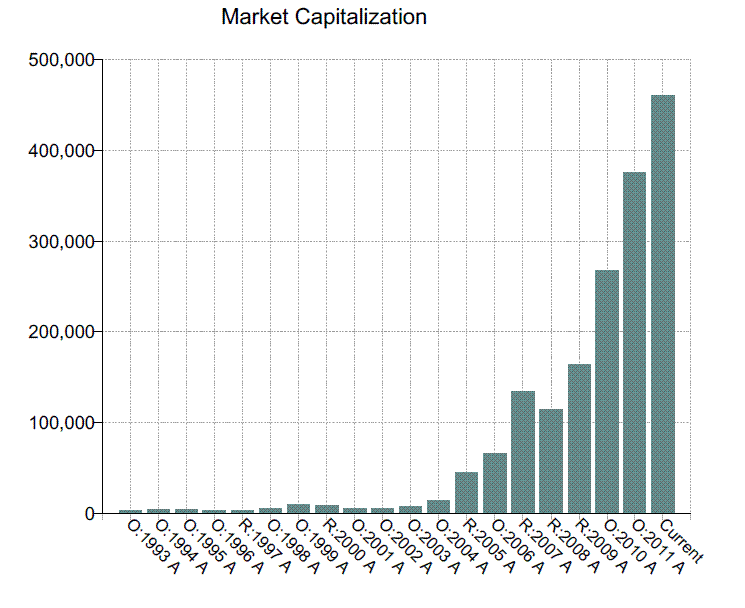
El gran cambio de los últimos años en las tecnologías de la información y comunicaciones ha permitido que una empresa tecnológica sea la mayor empresa del mundo, con una capitalización superior a los 460 mil millones de dólares. Cada día parece más claro que el universo Apple y su modelo de negocio, un modelo cerrado basado en la marca y la fidelización de cliente, que lo arrastra, como algunos “detractores” piensan, a la toma de decisiones irracionales, es un modelo lo suficientemente atractivo como para competir con el modelo abierto de otros competidores. Ahora debemos ver cómo sobrevive a su precursor, Steve Jobs, el hombre que supo hacer cierta la ley de Say (“la oferta crea su propia demanda”), aunque a corto plazo la semilla parece estar ya bien arraigada.


El modelo de negocio de la compañía de la manzana esta soportado en una plataforma integrada y un hardware de calidad que cuida el diseño de modelos únicos para cada segmento (telefonía –iPhone-, tabletas –iPad- o ordenadores portátiles y de sobremesa –Mac-, además del todavía poco extendido Apple TV) y todo ello soportado por un sistema operativo robusto, el OS en sus distintas modalidades.
La plataforma ofrece para sus distintos productos: (i) la tienda de aplicaciones, tanto para móviles como para Mac, (ii) el iTunes, líder en contenido multimedia (descarga de películas y música), (iii) e-books y libros de texto interactivos. (iv) iCloud, (v) video-conferencia (Fecetime) o mensajería instantánea (iMessage) entre usuarios de Apple (vi) el Siri para iPhone4, que reconoce tu voz y te ayuda en las búsquedas por internet, para concertar una cita, fijar un recordatorio u obtener información del tiempo.
Hoy por hoy, su modelo de negocio integrado compite con el modelo abierto de Android (Google y fabricantes de hardware) sobretodo en teléfonos inteligentes y tabletas. En la industria de los teléfonos inteligentes, un mercado de fuerte crecimiento esperado y escasa penetración, el camino hacia el duopolio esta apartando otras opciones (46,3% de la cuota en USA para Android, 30% para iOS y 14,9% para RIMM), básicamente por el valor añadido que supone el mayor número de aplicaciones que se crean para estos dos sistemas, lo que supone una ventaja competitiva difícil de recortar por posibles competidores.
Un valor más sutil es la fidelidad de sus clientes. Hoy por hoy más de un 90% de los poseedores de un aparato estarían dispuestos a comprar el equivalente de la marca en el momento del cambio, un ratio de fidelización de clientes incluso más alto que el de los operadores de telefonía. Esto da a la compañía una visibilidad y estabilidad de los flujos de caja futuros que no tienen otras compañías del sector, cuya evolución en el mercado va siempre ligada al crecimiento de unidades vendidas.
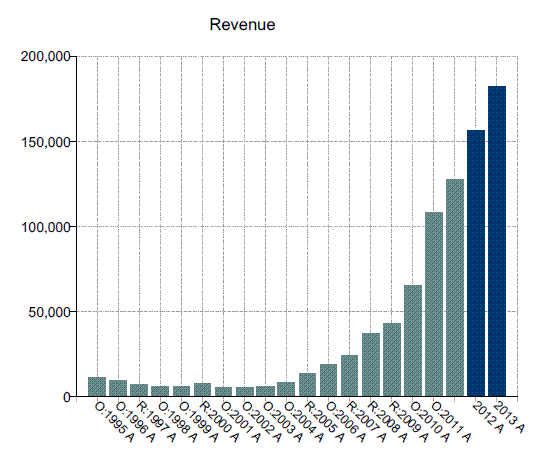
Los analistas de Bernstein han intentado estimar el valor de un cliente iPhone, iPad i Mac, considerando un ratio recompra superior al 90% y los resultados son que un cliente iPhone supone 700 y 900 dólares (rotación de aparatos cada 2 años), el cliente iPad entre 280 y 320 dólares y el cliente Mac entre 600 y 650 dólares, estos últimos con una rotación de aparatos de 4 años. Si esto es así y esperando que el número de clientes de iPhone en 2014 se acerque a los 353 mll (+84% desde 2012e), los de iPad a los 227 mll (+211% desde 2012e) i los de Mac a los 75 mll (+27% desde 2012e), el valor de los mismos rondaría los 373 usd por acción. Junto a una caja estimada en 2014 de 163 mil millones de dólares (175 dólares por acción), implica un valor del 90% de Apple (aquí no se incluye el valor de TV, música. e-boocks, iColud) que rondaría los 550 dólares por acción.
Lo cierto es que Apple ha sido la inversión más rentable de la última década, 44% anual desde 2002, convirtiéndose en la empresa con mayor valor en el mercado del mundo, amparada en una escalada continuada de ventas, benéficos, márgenes, rentabilidad y eficiencia, que se disparan exponencialmente tras la crisis tecnológica (2003) y se espera que sigan creciendo los dos próximos años, a ritmos 45% y 16% las ventas y del 55% y 13% los beneficios, apalancada en una basa de clientes cada vez mayor, que permite a su vez que el rendimiento del capital invertido también lo sea.


El crecimiento exponencial que ha supuesto el disruptivo iPhone, “un ordenador en tu bolsillo”, no es fácil que se repita, pero el avance en cuota de mercado puede y debe seguir, distintos frentes están abiertos i la semilla germinando, por lo que podemos esperar un crecimiento más moderado que sustente el valor de la compañía.
Aunque el comportamiento de la acción produce vértigo, los ratios actuales a los que cotiza la compañía no son nada exigentes dado el crecimiento que se espera de la misma. Yendo a la valoración sobre las estimaciones de consenso de los analistas, no nos seria dificultoso justificar un valor de 593 euros por acción (wacc 10%, g 2% y manteniendo a perpetuidad los flujos de caja 2014-15).


Por tanto, no es de extrañar que si la tecnología de la Apple no se vuelve obsolescente, sigue manteniendo la fidelidad de clientes, crece en la captación de nuevos y los operadores de telefonía continúan subvencionando la comprar de iPhones como hacen hasta ahora, Apple debiera seguir siendo una inversión rentable en los próximos años. Pero no olvidemos nunca que todo tiene un precio.

Modelo de valoración:

Disclamer: Esto no es una análsis profesional, el objetivo es dar una opinión personal y una impresión particular de la compañía y su valoración. En ningún momento nadie debe tomar este post como una recomendación de compra o venta.

divendres, 3 de febrer del 2012

No hay sincronia cíclica en Europa

Como queremos que el Europa funcione si no mejoramos la sincronia cíclica de los países que la forman o dotamos al gobierno de Bruselas de mecanismos y capacidad para realizar transferencias de unos países a otros. Debemos exigir mayor transferencia de poder fiscal hacia Bruselas, no podemos continuar, únicamente, con la transferencia de poder en materia de política monetaria. O todo o nada, pero no a medias.

Algunos países, España como principal exponente, ya experimentó(a) su burbuja inmobiliaria en parte por haber podido acceder al crédito con un costo más barato que del que su crecimiento e inflación impondría. Ahora, la políticas de austeridad exigidas se entienden desde la perspectiva de solvencia y fortaleza de algunos países, Alemania a la cabeza, que menosprecian la situación crítica de otros, España entre ellos.

Aquí os dejo un indicador de como pueden verse las cosas desde Alemania. El empleo en Alemania esta en máximos y el desempleo en mínimos desde 1991, con el consecuente efecto que debería esto tener en la capacidad de consumo de los alemanes.


En este contexto no es de extrañar que Merkel pueda exigir austeridad al resto de Europa, pero cuidado, debería ponerse en la piel del cordero...


dimecres, 18 de gener del 2012

ABERTIS


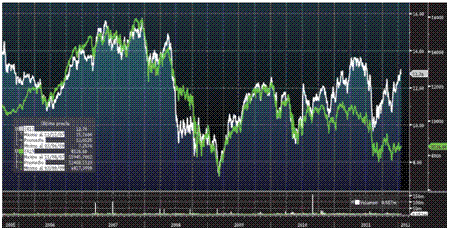
Desde mediados de 2010 el comportamiento de Abertis ha sido mucho mejor que el del Ibex, (gráfico: línea blanca ABE verde IBEX), con un fuerte desmarque tras la venta de la división de aparcamientos SABA.


La entrada en el accionariado de CVC (15,5%) actuando conjuntamente con ACS (10,28%) ha derivado en la estrategia de aflorar valor de compañía vendiendo negocios “residuales” en su estructura. Primeo fue SABA como comentamos en su día (ver pdf adjunto) y ahora (13 de junio de 2012) el 16% de Eutelsat por valor de 981 mn de eur, al “Fondo de Inversiones Estratégicas Francés”, con  unas plusvalías brutas de 509,7 mn de eur. Abertis mantiene ahora el 15,4% restante, pero pierde el control de operador de satélites, y ha adquirido el compromiso de no desprenderse de él en los próximos 6 meses.

Con esta operación Abertis aflora valor ya que no podía hacerlo consolidando sus resultados y la venta debería permitirle concentrarse en su estrategia de crecimiento en nuevas concesione americanas y aprovechar oportunidades en España como autopistas radiales de acceso a Madrid (R-2, R-3, R-5) junto la M-12 entre otras. Incluso podría plantearse repartir otro dividendo extraordinario, que incluso Caixaholding agradecería.

A nivel operativo seguimos viendo debilidad en el tráfico en España -5,6% (44% de los ingresos de la división de autopistas), en Francia (47% de los ingresos de la división de autopistas) se mantiene +0,6%, mientras que crece en América +5,6%. Los ingresos de abertis telecom descienden un 9%, debido al efecto de los ingresos no recurrentes del ejercicio 2010 vinculados a las  extensiones de cobertura de la TDT, y los de la división de aeropuertos muestran una evolución positiva (+6%) respecto al ejercicio anterior

A nivel financiero nos encontramos con una compañía que tiene una deuda neta de 13.690 mn de eur y vencimiento medio de 7años, sin vencimientos significativos hasta 2013, un coste medio del 4,65%, y una generación de caja de 1.200 mn de eur. Esto deja compañía con un ratio DFN/Ebitda se sitúa en 5,5x´11e, ratios elevados pero aceptados en un sector con fuerte generación de caja.

La idea actual de negocio de Abertis parece centrarse en el Autopistas (88% del EBITDA 9m2012), Aeropuertos (3,4%) y Telecomunicaciones (8,8%). Con crecimientos esperados de EBITDA del 4% en los próximo años y rentabilidad por dividendo 11e del 8,47% y 5,72% 12e.
Por valoración podríamos justificar un valor fundamental de 16,44 eur por acción (ke=10%, kd=4,65%, g=2%). Lo que nos dejaría unos ratios (considerando este precio) de:


Sobre todo hay que estar muy atentos a la evolución del tráfico en Francia y España  y ver qué papel juega Abertis en la privatización de los aeropuertos españoles, aunque ente la situación macro que vive la economía española nos gustaría una mayor diversificación geográfica de sus líneas de negocio.


Disclamer: Esto no es una análsis profesional, el objetivo es dar una opinión personal y una impresión particular de la compañía y su valoración. En ningún momento nadie debe tomar este post como una recomendación de compra o venta. 
dimecres, 11 de gener del 2012

Google


Google retrocede tras el pre-anuncio de ventas de Motorola
  • Razones

Motorola  llevó a cabo un pre-anuncio ventas del 4º trimestre por debajo de lo esperado por el consenso del mercado (3.400 mn de usd vs a los 4.000 mn usd esperados). Vendió 10,5 mn de aparatos móviles de los cuales el 50% han sido smartphones.
  • Consecuencias

La idea que el mercado interpreta es que la compra de Motorola por parte de Google (oferta a 40 usd/acc) comportará preocupación por un mercado de hardware con menor crecimiento y menores márgenes que el suyo propio, es decir, dolores de cabeza a corto plazo.
Pero más allá de todo esto, la compra de Motorola por parte de Google es más una cuestión de patentes, donde existe una lucha acérrima entre los distintas empresas participantes del sector tecnológico (recordar Palm…etc), junto con la adquisición de un equipo potente en IP. Con la adquisición, Google y los miembros del ecosistema Android (sistema operativo abierto para móviles) estarán más protegidos versus competidores como Apple o Microsoft y preparados para el apetitoso mercado de publicidad online para móviles que se avecina.
Por tanto entendemos que esta reacción negativa del mercado al anuncio de resultado de Motorola es una nueva oportunidad de compra de Google, a pesar de la cada vez es menos a atractiva divisa estadounidense.
En contra de lo que piensan algunos, no creemos que el mercado de publicidad online este saturado. Creció un 45% de 2007 a 2010, pero únicamente supone el 16% del gasto total en publicidad (representaría un 20% de en los países más desarrollados y 9,6% en resto).Por ello de Google seguimos esperando crecimientos de doble dígito tanto en el mercado de búsqueda como en el de publicidad, donde tiene una potente plataforma de subasta online que encaja las necesidades de los usuarios, publicistas y creadores.
Su buen posicionamiento en el mercado de móviles, con el crecimiento esperado en este sector (en 2016 se espera que el 53% de las consultas se hagan desde dispositivo móviles frente al 21% actual) y el mayor número de consultas por usuario a través de dispositivos no móviles, nos ratifica en esta opinión.
Sobre el impacto de Facebook y otras webs ganadoras como Amazon, donde la gente gasta gran parte de su tiempo en internet, en la menor relevancia de los buscadores (por ende ingresos de Google), entendemos que los datos hasta ahora recogidos indican que el mayor uso de internet compensa de sobras este ligero aumento de la concentración en algunos sectores.
  •  Conclusión:

Creemos que el retroceso de Google a causa de los malos resultados de Motorola es una oportunidad de compra de Google.
            Resultados el 19 de enero.
            Valor objetivo de consenso 733 usd/acc.

Además la cotización de Motorola de 38,27 usd puede ser interesante como apuesta a corto plazo pero con riesgo divisa. La oferta de Google es de 40 usd en metálico y debería resolverse pronto (potencial del 3,3% bruto, sin tener en cuenta comisiones).


Disclamer: Esto no es una análsis profesional, el objetivo es dar una opinión personal y una impresión particular de la compañía y su valoración. En ningún momento nadie debe tomar este post como una recomendación de compra o venta. 

dimarts, 27 de desembre del 2011

Alguien debe acabar pagando la fiesta


En Excesos que digerir hablamos del impacto de la deuda en el crecimiento económico y los umbrales a partir de los cuales elevados niveles de ésta  implicaban menor crecimiento, pues bien, hoy os voy a hablar de maneras salir de esta situación, de cómo reducir la deuda, porque como dice el título del artículo, alguien debe acabar pagando la fiesta.

dimecres, 21 de desembre del 2011

Una altra Ribagorça


Felicitats a l'equip d'"Una altra Ribagorça"

AT&T retira OPA sobre T-Mobile

En su día hablamos de la OPA de AT&T sobre T-Mobilie operador móvil de DTE en EE.UU. Pues bien, ayer, esta operación quedó cancelada por problemas regulatorios.

Impacto en DTE:
  1. Dilema estratégico para DTE que pretendía abandonar EE.UU. a buen precio. AT&T deberá pagar 3.000mn de usd a T-Mobile, con lo que DTE podría reducir deuda o ampliar la red de 4G_LTE en EE.UU. (coste de 5.000 mn), intentando mejorar su bajo rendimiento operacional. El rating de DTE no mejorará, como se estimaba cuando 13.000 de los 35.000 mn que implicaba la operación iban a destinarse a reducir deuda. A pesar de ello, el nivel de deuda que se mantiene en niveles asumibles, quitando los 3bn de caja, DTE  se quedaría con un ratio DFN/EBITDA11e de 2,2x.
  2. T-Mobile conseguirá espectro adicional y acuerdos del roaming a nivel nacional. Seguirá operando en el nicho de pre-pago con paquetes de bajo precio y sin grandes inversiones.
  3. Reitera la guía y retribución al accionista del 7,8%.
Conclusión.
La retirada del acuerdo deja a DTE otra vez con la patata caliente de T-Mobile, aunque mejora la calidad de la red al poder acceder a la de AT&T, ingresa un monto de caja que la permitiría inversiones en 4G... pierde el impacto positivo que la venta comportaba.
A pesar de ello, el dividendo, el buen comportamiento en el mercado doméstico y el éxito de conversión de clientes a la red de fibra en Alemania, deja a la compañía en una recomendación de mantener.


Aviso legal:
Esto no es un análisis profesional, el objetivo es dar una opinión personal y una impresión particular de la compañía y su valoración. En ningún momento nadie debe tomar este post como una recomendación de compra o venta.