Teories en contra de l'austeritat fiscal. El cas japonès.
Rera les bombolles inmobiliaries, la capacitat de política monetària es reduïda i sol la política fiscal pot ser solució.
Keynesianisme modern. Presentació de qualitat, de Richard Koo
http://www.businessinsider.com/richard-koo-the-world-in-balance-sheet-recession-2012-4?op=1

Es mostren els missatges amb l'etiqueta de comentaris macroeconomia. Mostrar tots els missatges
Es mostren els missatges amb l'etiqueta de comentaris macroeconomia. Mostrar tots els missatges
dilluns, 17 de setembre del 2012

dimecres, 18 de juliol del 2012
Travesía por el desierto
Hasta hoy, la
inversión en valores españoles no ha sido rentable desde los mínimos de marzo
de 2009, mínimos bursátiles de la actual crisis. La recuperación sólo ha sido
cierta en un 41% de las empresas cotizadas españolas. Únicamente 44 de las 108
empresas del Indice General de Madrid se encuentran por encima de los mínimos
del ciclo (09/03/2009).


Si miramos lo
mismo con los miembros del Stoxx 600, el ratio de compañías en positivo sube
hasta el 89%, un escenario completamente distinto. Entre las empresas españolas
del índice, el ratio retrocede hasta el 64%, de las italianas el 54%, mientras
que las tres griegas están en negativo. El porcentaje de alemanas es el 88% o
de francesas el 84%, similar al de belgas, austriacas, holandesas o suizas.
Entre las inglesas y suecas, el porcentaje supera el 94%, mientras que sorprende
el comportamiento positivo de las
irlandesas desde entonces (92% de las empresas en positivo desde los mínimos
del ciclo).
Una forma más
simple de mostrar este comportamiento dispar es viendo la evolución de los
principales índices europeos:
La cuestión es si esta divergencia
continuará durante el próximo año y mi percepción es que sí.
La razón es
muy simple. Las reformas dejarán España a una depresión que puede durar fácilmente
un par de años (el consenso de mercado espera un retroceso del PIB del 1,6% en
2012 y un -0,7% en 2013, sin considerar las últimas políticas anunciadas la
semana anterior) y aunque la prima de riesgo minore, el foco de atención de los
inversores se desviará hacia el crecimiento, como le ha pasado a la economía
japonesa desde que pinchara su propia burbuja, una economía que no ha declarado
crecimientos del PIB por encima del 1,9% desde entonces.
Mi opinión es
que, en general, los valores españoles entrarán en un ocaso inversor que puede
durar mientras dure la travesía por el desierto de la economía española.
Tocada la
demanda interna y la inversión, con un problema bancario que tardará en
corregirse y su efecto colateral en el crédito, y sin capacidad de gasto
público, sólo el saldo exterior podrá aportar crecimiento al PIB. Un campo de
batalla (el mercado exterior) donde podremos contemplar una lucha feroz,
incluso un aumento de medidas proteccionistas, pues de demanda interna pocos
países van sobrados, aunque no todos están igual de necesitados. No hay que
olvidar la contracción del crecimiento global fruto del efecto
desapalancamiento de los países desarrollados. Únicamente, el incremento de
solvencia bancaria en la eurozona tendría un efecto sobre la demanda mundial de
entre el -1,1% y -5,5%, dependiendo del escenario, una losa difícil de
soportar.
Para propulsar
el motor de demanda externa, muchos de los países en desarrollo deberán reequilibrar
su política de crecimiento basado en exportaciones hacia una política de
crecimiento más ponderada en la demanda interna, atajando así a algunos de los
desequilibrios globales existentes. La gran esperanza son algunos países
asiáticos y latinoamericanos, encabezados por China, o países desarrollados con
tasas de ahorro superior que pueden dar margen
al consumo, como Alemania o Japón.
En esta lucha por la demanda exterior, la economía española
debe atacar el tema de la competitividad.
El ajuste en términos de precios relativos que debe realizar ahora que no puede
devaluar comportará a una reducción de salarios y, si pudiéramos, una mejora de
la productividad, para recuperar con exportaciones la destrucción masiva de
puestos de trabajo que ha supuesto el reventón de la burbuja.

En este
sentido, aunque hay muchas reformas por hacer (duplicidades de la AA.PP.), infraestructuras
que mejorar (corredor mediterráneo), etc., son esperanzadores los distintos estudios
que contradicen el mito de falta de competitividad de las empresas españolas:
- Unos señalan que el problema de falta de competitividad de
la economía española está más ligado al tamaño de las empresas que a una
reducida productividad laboral. La relación tamaño-productividad estaría asociada
a los rendimientos crecientes de escala que permiten reducir los costes
unitarios a medida que aumenta la dimensión de la empresa. En términos
comparativos de tamaño, las grandes empresas españolas tienen una
productividad mayor que empresas alemanas de tamaño similar, mientras que
las de tamaño pequeño y medio quedan algo rezagadas respecto a sus homólogas
germánicas, por lo que el diferencial de productividad entre empresas
manufactureras alemanas y españolas podría atribuirse el menor peso de las
grandes empresas en la economía española[1].
- Además, y según Antón Costas, la economía española es,
entre las economías ricas de la OCDE, una de las que ha sabido mantener
mejor su cuota de exportaciones durante la última década. Desde 2008, sus
exportaciones han crecido a una tasa acumulada superior incluso que la
alemana y del Reino Unido, que ha podido devaluar su divisa.
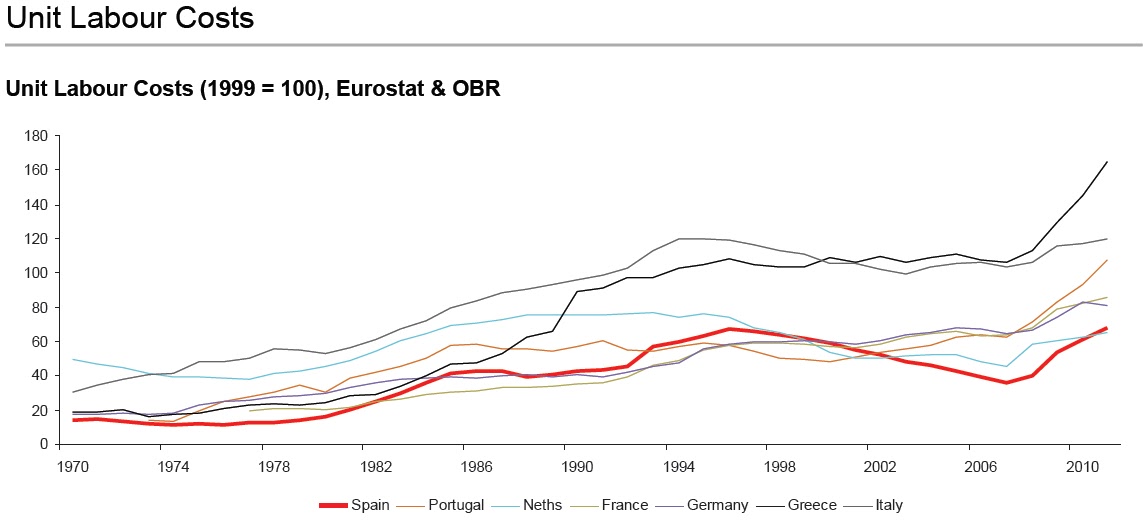
- Por último, y aunque sí que es diferencial la destrucción de empleo en España (que debe atajar ya el problema de la economía sumergida) respecto a otros países de la UE, el crecimiento acumulado de los costes laborales unitarios de la economía española se ubicaría en el rango medio-bajo (ver gráfico posterior). Ello indica que la relación entre el coste laboral y la aportación de valor de los trabajadores españoles ha evolucionado mejor que en algunos de los países que nos rodean.
Bien es cierto
que en este escenario, y a pesar de estar INFRAPONDERADO
en valores españoles, existe un abanico de empresas diversificadas
geográficamente con fuerte dependencia exterior. Aquí os dejo el grupo de
empresas españolas con ventas fuera de la Europa Occidental superiores al 50%,
que además deberían aprovecharse de la debilidad del euro…. ESTO NO ES RECOMENDACIÓN DE COMPRA, es
una muestra de empresas con fuerte exposición exterior, cuya
recomendación exigiría un análisis particular de cada caso.

divendres, 3 de febrer del 2012
No hay sincronia cíclica en Europa
Como queremos que el Europa funcione si no mejoramos la sincronia cíclica de los países que la forman o dotamos al gobierno de Bruselas de mecanismos y capacidad para realizar transferencias de unos países a otros. Debemos exigir mayor transferencia de poder fiscal hacia Bruselas, no podemos continuar, únicamente, con la transferencia de poder en materia de política monetaria. O todo o nada, pero no a medias.
Algunos países, España como principal exponente, ya experimentó(a) su burbuja inmobiliaria en parte por haber podido acceder al crédito con un costo más barato que del que su crecimiento e inflación impondría. Ahora, la políticas de austeridad exigidas se entienden desde la perspectiva de solvencia y fortaleza de algunos países, Alemania a la cabeza, que menosprecian la situación crítica de otros, España entre ellos.
Aquí os dejo un indicador de como pueden verse las cosas desde Alemania. El empleo en Alemania esta en máximos y el desempleo en mínimos desde 1991, con el consecuente efecto que debería esto tener en la capacidad de consumo de los alemanes.


En este contexto no es de extrañar que Merkel pueda exigir austeridad al resto de Europa, pero cuidado, debería ponerse en la piel del cordero...
dimarts, 27 de desembre del 2011
Alguien debe acabar pagando la fiesta
En Excesos que digerir hablamos del impacto
de la deuda en el crecimiento económico y los umbrales a partir de los cuales
elevados niveles de ésta implicaban menor crecimiento, pues bien, hoy os
voy a hablar de maneras salir de esta situación, de cómo reducir la deuda, porque
como dice el título del artículo, alguien debe acabar pagando la fiesta.
dimecres, 7 de desembre del 2011
La desigualdad aumenta
Como indica el último informe de la OCDE la desigualdad aumenta y éste es a mi entender uno de los principales motivos de la actual crisis. Se inunda con mentalidad consumista una sociedad que no tiene capacidad de seguir este ritmo de consumo que la maquinaria capitalista pretende y para facilitarlo, se permite al consumidor alcanzar niveles de deuda inasumibles que derivan en crisis como la actual.
Si el sistema quiere continuar creciendo de una forma sana, la desigualdad debe reducirse.
Si el sistema quiere continuar creciendo de una forma sana, la desigualdad debe reducirse.
dilluns, 24 d’octubre del 2011
EXCESOS QUE DIGERIR
Exposición de dos estudios sobre los efectos del exceso de deuda en el crecimiento económico y su relación con la situación actual de los países llamados desarrollados.
dilluns, 3 d’octubre del 2011
Singulars: un altre programa interessant
Niño Becerra continua molt explicit amb la seva visió de purga dels excesos i les seves consecuencies
http://www.tv3.cat/singulars/videos
http://www.tv3.cat/singulars/videos
divendres, 5 d’agost del 2011
KEYNESIANISMO e HIPOCRESIA
EE.UU eleva el techo de deuda, evita el default, pero pone en peligro la recuperación económica que parecía iniciada, mientras, MOODY’S le mantiene el rating de deuda (AAA) pero le coloca la etiqueta de “perspectiva negativa“.
divendres, 1 de juliol del 2011
dijous, 9 de juny del 2011
KEYNES VS HAYEK
Una classe d’economia molt interessant on es destapa l’idea de l’escola austríaca molt temps relegada a segon terme i amb punts força interessants (la destrucció creativa de Shumpeter...) els he trobat molt i molt xulos...
Qui guanyarà? Hi ha una solució intermitja?... ho repeteixo, molt i molt xulos.
Qui guanyarà? Hi ha una solució intermitja?... ho repeteixo, molt i molt xulos.
Primer Round
Segon Round:
divendres, 3 de juny del 2011
Una mirada hacia atrás para un debate actual
Aprovechando el debate actual sobre la necesidad de que países como Grecia Irlanda o Portugal y porque no España, tuvieran que abandonar el Euro como una de las medidas de solución a la crisis, desempolvamos un trabajo que llevamos a cabo hará ahora unos 6 años.
Subscriure's a:
Missatges (Atom)